अपना घर खरीदना हर व्यक्ति के बड़े सपनों में से एक होता है। लेकिन आज के समय में मकान और जमीन की कीमत काफी बढ़ चुकी है। इसलिए बहुत से लोग घर खरीदने या बनवाने के लिए बैंक या Housing Finance Company से Home Loan लेते हैं।
Home Loan लेने के बाद हर महीने EMI चुकानी होती है। इस EMI में मुख्य रूप से दो हिस्से होते हैं—Principal यानी मूलधन और Interest यानी ब्याज।
Home Loan का फायदा केवल घर खरीदने के लिए पैसा मिलना ही नहीं है। Income Tax के नियमों के अनुसार कुछ परिस्थितियों में Home Loan पर Tax Deduction भी मिल सकती है। हालांकि यह लाभ आपके Tax Regime, property के प्रकार और अन्य निर्धारित शर्तों पर निर्भर करता है।
आइए Home Loan Tax Benefits 2026 को आसान भाषा में समझते हैं।
Home Loan पर Tax Benefit क्या है?
Home Loan की EMI में Principal और Interest दोनों शामिल होते हैं।
Principal वह मूल रकम है जो आपने बैंक से उधार ली है और EMI के माध्यम से वापस कर रहे हैं। Interest वह अतिरिक्त रकम है जो बैंक Loan देने के बदले आपसे लेता है।
Old Tax Regime में पात्रता होने पर इन दोनों पर अलग-अलग Tax Deduction मिल सकती है।
Home Loan के Principal repayment पर Section 80C और Interest पर Section 24(b) के तहत Tax Benefit मिल सकता है।
Section 24(b) के तहत Home Loan Interest पर Tax Benefit
Home Loan पर Tax Saving का एक महत्वपूर्ण तरीका Section 24(b) है।
अगर आपने मकान खरीदने या बनवाने के लिए Home Loan लिया है और आवश्यक शर्तें पूरी करते हैं, तो Old Tax Regime में Home Loan के Interest पर deduction claim की जा सकती है।
Home Loan Interest पर कितनी छूट मिल सकती है?
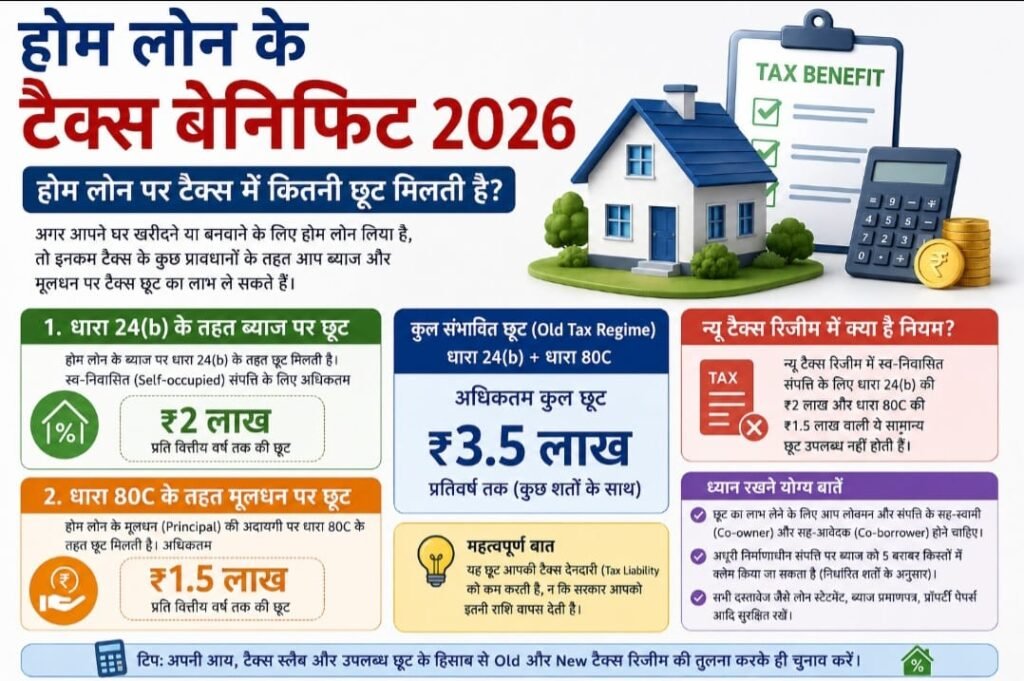
Self-occupied property के मामले में पात्र Home Loan Interest पर अधिकतम ₹2 लाख प्रति वित्तीय वर्ष तक deduction मिल सकती है।
मान लीजिए आपने एक वित्तीय वर्ष में Home Loan पर ₹2.30 लाख Interest चुकाया है। अगर आप सभी निर्धारित शर्तें पूरी करते हैं, तो अधिकतम ₹2 लाख तक deduction claim कर सकते हैं।
इसका मतलब यह नहीं है कि सरकार आपको ₹2 लाख देती है। यह deduction आपकी taxable income को कम करती है, जिससे आपकी वास्तविक Income Tax Liability कम हो सकती है।
Section 80C के तहत Home Loan Principal पर Tax Benefit
Home Loan EMI में Principal का हिस्सा भी होता है। Old Tax Regime में पात्र Home Loan Principal repayment को Section 80C के तहत deduction में शामिल किया जा सकता है।
Principal पर कितनी Tax Deduction मिल सकती है?
Section 80C के अंतर्गत कुल अधिकतम ₹1.5 लाख तक deduction उपलब्ध हो सकती है।
लेकिन यह ध्यान रखना जरूरी है कि ₹1.5 लाख की पूरी सीमा केवल Home Loan Principal के लिए अलग से नहीं मिलती।
Section 80C में Home Loan Principal के अलावा PPF, EPF, ELSS, Life Insurance Premium, बच्चों की पात्र Tuition Fees और दूसरे eligible investments/payments भी शामिल हो सकते हैं।
उदाहरण के लिए, आपने एक साल में ₹1 लाख Home Loan Principal चुकाया और ₹50,000 अन्य पात्र Section 80C investments में लगाए। ऐसी स्थिति में सभी शर्तें पूरी होने पर कुल ₹1.5 लाख तक deduction हो सकती है।
Old Tax Regime में Home Loan पर कुल कितनी छूट मिल सकती है?
Self-occupied property के एक सामान्य मामले में Old Tax Regime के तहत दो प्रमुख deductions हो सकती हैं।
Section 24(b) के तहत Home Loan Interest पर अधिकतम ₹2 लाख तक deduction मिल सकती है।
Section 80C के तहत Home Loan Principal सहित अन्य eligible investments/payments पर कुल ₹1.5 लाख तक deduction मिल सकती है।
इस तरह कुछ परिस्थितियों में कुल ₹3.5 लाख तक की राशि taxable income को कम करने में योगदान दे सकती है।
लेकिन इसका अर्थ ₹3.5 लाख की सीधी Tax Saving नहीं है। वास्तविक Tax Saving आपकी taxable income, applicable tax slab और अन्य deductions पर निर्भर करेगी।
New Tax Regime में Home Loan Tax Benefit 2026
Home Loan Tax Benefits समझते समय Old और New Tax Regime का अंतर जानना बहुत जरूरी है।
New Tax Regime में सामान्यतः self-occupied house property के Home Loan Interest पर Section 24(b) की ₹2 लाख वाली deduction उपलब्ध नहीं होती।
इसी तरह Section 80C के तहत मिलने वाली सामान्य deduction भी New Tax Regime में उपलब्ध नहीं होती।
Old Tax Regime या New Tax Regime में कौन बेहतर है?
इसका उत्तर हर व्यक्ति के लिए अलग हो सकता है।
अगर आपके पास Home Loan के साथ PPF, EPF, Life Insurance और अन्य eligible deductions हैं, तो Old Tax Regime की गणना करना उपयोगी हो सकता है।
दूसरी तरफ New Tax Regime में अलग tax slabs और नियम लागू होते हैं।
इसलिए केवल Home Loan Tax Benefit देखकर Tax Regime नहीं चुनना चाहिए। दोनों regimes में अपनी कुल Tax Liability की तुलना करना बेहतर है।
Joint Home Loan पर Tax Benefit कैसे मिलता है?
अगर पति-पत्नी या दो अन्य पात्र व्यक्ति मिलकर Joint Home Loan लेते हैं, तो कुछ परिस्थितियों में दोनों को अपने हिस्से के अनुसार Tax Benefit मिल सकता है।
इसके लिए सामान्यतः व्यक्ति का property में co-owner और Home Loan में co-borrower होना महत्वपूर्ण होता है।
साथ ही व्यक्ति को Home Loan repayment में वास्तव में योगदान करना चाहिए।
Joint Home Loan का उदाहरण
मान लीजिए पति और पत्नी दोनों ने मिलकर एक मकान खरीदा है। दोनों property के co-owner हैं और Home Loan में co-borrower भी हैं।
अगर दोनों EMI repayment में योगदान करते हैं, तो निर्धारित नियमों और अपने ownership/repayment share के अनुसार दोनों पात्र Home Loan deductions claim कर सकते हैं।
इससे Joint Home Loan कुछ परिवारों के लिए Tax Planning में उपयोगी हो सकता है।
Under-Construction Property पर Home Loan Tax Benefit
अगर आपने ऐसी property खरीदी है जिसका construction अभी पूरा नहीं हुआ है, तो Home Loan Interest से संबंधित नियम अलग हो सकते हैं।
Construction पूरा होने से पहले चुकाए गए पात्र Interest को Pre-Construction Interest कहा जाता है।
Pre-Construction Interest कैसे Claim किया जाता है?
निर्धारित Income Tax नियमों के अनुसार eligible Pre-Construction Interest को construction पूरा होने के बाद 5 बराबर किस्तों में claim किया जा सकता है।
इस पर संबंधित deduction limits और दूसरी शर्तें भी लागू हो सकती हैं।
इसलिए Under-Construction Property खरीदने वाले व्यक्ति को Home Loan और property से जुड़े सभी documents सुरक्षित रखने चाहिए।
Home Loan Tax Benefit के लिए जरूरी Documents
Home Loan पर Tax Deduction claim करने के लिए सही documents रखना जरूरी है।
इनमें मुख्य रूप से ये documents शामिल हो सकते हैं:
Home Loan Interest Certificate
Home Loan Statement
Property Purchase Documents
Principal और Interest repayment details
Possession या Completion Certificate, जहां लागू हो
Joint Home Loan में co-ownership documents
Loan repayment से संबंधित records
Income Tax Return दाखिल करते समय सही जानकारी देना जरूरी है।
Home Loan Tax Benefit का आसान उदाहरण
मान लीजिए आपने अपना घर खरीदने के लिए Home Loan लिया है और आप Old Tax Regime के तहत पात्र deductions claim कर रहे हैं।
एक वित्तीय वर्ष में आपने ₹2.20 लाख Home Loan Interest और ₹1.20 लाख Principal चुकाया।
अगर सभी आवश्यक शर्तें पूरी होती हैं, तो self-occupied property के Interest पर Section 24(b) के तहत अधिकतम ₹2 लाख तक deduction मिल सकती है।
वहीं ₹1.20 लाख Principal repayment को Section 80C की कुल ₹1.5 लाख सीमा के भीतर शामिल किया जा सकता है।
अगर आपके पास पहले से अन्य Section 80C investments हैं, तो Home Loan Principal और अन्य eligible investments को मिलाकर कुल Section 80C deduction सामान्यतः ₹1.5 लाख की सीमा के भीतर ही रहेगी।
Home Loan लेते समय किन बातों का ध्यान रखें?
Home Loan पर Tax Benefit मिलना फायदेमंद हो सकता है, लेकिन केवल Tax Saving के लिए बड़ा Home Loan लेना सही निर्णय नहीं है।
Home Loan लेते समय अपनी Monthly Income, EMI repayment capacity, Interest Rate, Loan Tenure, Processing Fees और अन्य Loans पर भी ध्यान दें।
कोशिश करें कि EMI इतनी अधिक न हो कि आपके रोजमर्रा के खर्च और बचत प्रभावित होने लगें।
अलग-अलग बैंकों की Home Loan Interest Rates और अन्य charges की तुलना करना भी उपयोगी हो सकता है।
क्या सिर्फ Tax बचाने के लिए Home Loan लेना चाहिए?
सिर्फ Income Tax बचाने के लिए Home Loan लेना आम तौर पर सही रणनीति नहीं मानी जानी चाहिए।
आप Home Loan पर बैंक को Interest भी देते हैं। इसलिए पहले यह देखना चाहिए कि आपको वास्तव में मकान की आवश्यकता है या नहीं और आप EMI आसानी से चुका सकते हैं या नहीं।
Tax Benefit को Home Loan का अतिरिक्त फायदा माना जा सकता है, न कि Loan लेने का मुख्य कारण।
निष्कर्ष
Home Loan Tax Benefits 2026 घर खरीदने वाले लोगों के लिए उपयोगी हो सकते हैं।
Old Tax Regime में पात्र self-occupied property के Home Loan Interest पर Section 24(b) के तहत अधिकतम ₹2 लाख तक deduction मिल सकती है।
वहीं Section 80C के तहत Home Loan Principal सहित अन्य पात्र investments और payments पर कुल ₹1.5 लाख तक deduction मिल सकती है।
New Tax Regime में self-occupied property के लिए ये सामान्य deductions उसी तरह उपलब्ध नहीं होती हैं।
इसलिए Home Loan लेने और Tax Regime चुनने से पहले अपनी Income, EMI, available deductions और कुल Tax Liability की तुलना करना जरूरी है।
Disclaimer
यह लेख केवल सामान्य जानकारी और शैक्षणिक उद्देश्य के लिए है। Income Tax के नियम समय-समय पर बदल सकते हैं। Home Loan पर मिलने वाला वास्तविक Tax Benefit व्यक्ति की income, property, ownership और अन्य परिस्थितियों पर निर्भर कर सकता है। Income Tax Return दाखिल करने या कोई महत्वपूर्ण Tax निर्णय लेने से पहले Income Tax Department की नवीनतम जानकारी देखें या किसी योग्य CA/Tax Advisor से सलाह लें।